Tokeny navázané na dolar dnes spravují přes tři sta miliard dolarů a kryjí je převážně americké státní poukázky se splatností do tří měsíců. Vydavatelé se tím zařadili mezi významné kupce krátkého amerického dluhu, aniž by fungovali jako banky a aniž by na jejich tokeny dopadalo pojištění vkladů. Ministr financí Scott Bessent z nich dělá součást dluhové strategie.
Slib dolaru bez záruky státu
Uživatel pošle vydavateli dolar, dostane za něj digitální token a vydavatel se zaváže, že mu ho kdykoli vymění zpátky. Hotovost si mezitím ponechá a uloží ji do bezpečných aktiv. Token pak slouží jako dolar použitelný v kryptosvětě, tedy k obchodování na burzách, k přeshraničním platbám nebo prostě k zaparkování peněz mezi dvěma obchody.
Od bankovního účtu ho ale dělí zásadní rozdíl. Člen bankovní rady ČNB Jan Procházka a právní expertka Silvie Tomanová to shrnují tak, že stablecoiny vypadají jako peníze, ale penězi nejsou. Nevydává je centrální banka, nekryje je pojištění vkladů a jejich stabilita stojí výhradně na tom, že vydavatel drží dost rezerv a vyplácí bez odkladu.
Celý trh dosahoval 10. září zhruba 303 miliard dolarů, přičemž 99,4 procenta tvoří tokeny navázané na dolar. Ovládají ho dvě firmy. Tether se svým USDT drží podíl přes 60 procent, druhá Circle měla na konci června v oběhu 73,3 miliardy USDC.
Americký zákon uzamkl rezervy ve státních poukázkách
Zlom přinesl 18. červenec 2025, kdy vstoupil v platnost federální zákon GENIUS Act. Vydavatelům platebních stablecoinů nařizuje stoprocentní krytí hotovostí a krátkodobými státními dluhopisy, přičemž jako uznatelné rezervy připouští poukázky se splatností do 93 dnů, repo operace a fondy peněžního trhu. Regulace tím z rezerv udělala v podstatě povinný nákupní příkaz na krátký americký dluh.
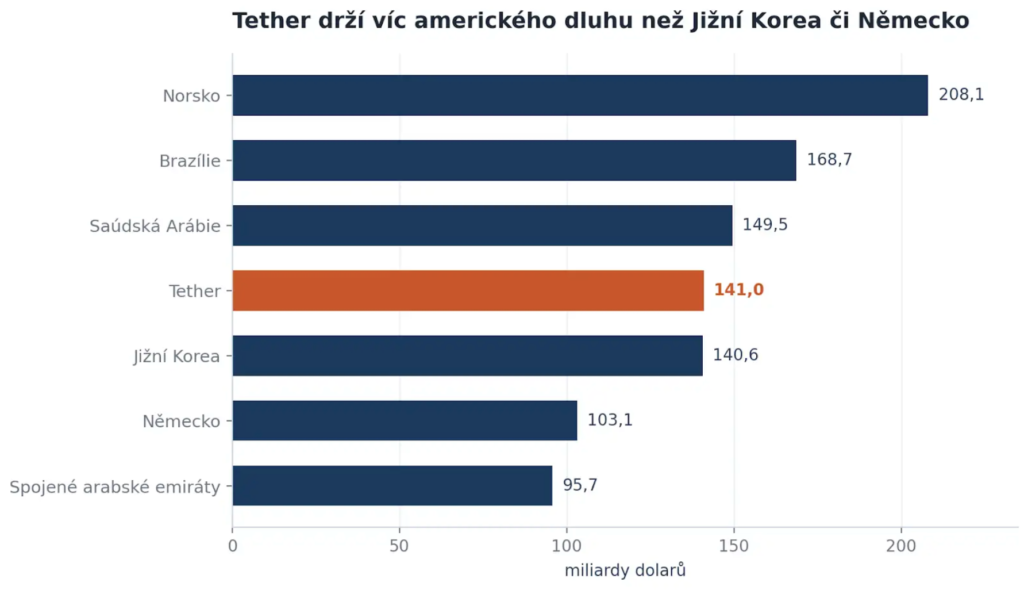
Tether takto postupoval už dřív. K 31. březnu vykázal podle výkazu ověřeného společností BDO přímou i nepřímou expozici vůči poukázkám ve výši zhruba 141 miliard dolarů a sám se označuje za sedmnáctého největšího držitele amerického dluhu na světě. Porovnání Tetheru s ostatními držiteli amerického dluhu znázorňuje přiložený graf.
Váhu sektoru dokládají i souhrnná čísla. Podle pracovního textu Banky pro mezinárodní platby nakoupili vydavatelé stablecoinů v roce 2025 poukázky za téměř 35 miliard dolarů, tedy srovnatelně s největšími americkými vládními fondy peněžního trhu a více než většina zahraničních investorů.
Celý byznys stojí na úroku z cizích peněz
Držitel tokenu nedostává nic, úrok z rezerv inkasuje vydavatel. U Circle to účetní výkazy ukazují zcela zřetelně. Ve druhém čtvrtletí firma vykázala celkové výnosy 701 milionů dolarů, z toho 668 milionů, tedy zhruba 95 procent, přinesl právě příjem z rezerv. Vývoj poměru výnosů Circle v čase je znázorněn na přiloženém grafu.
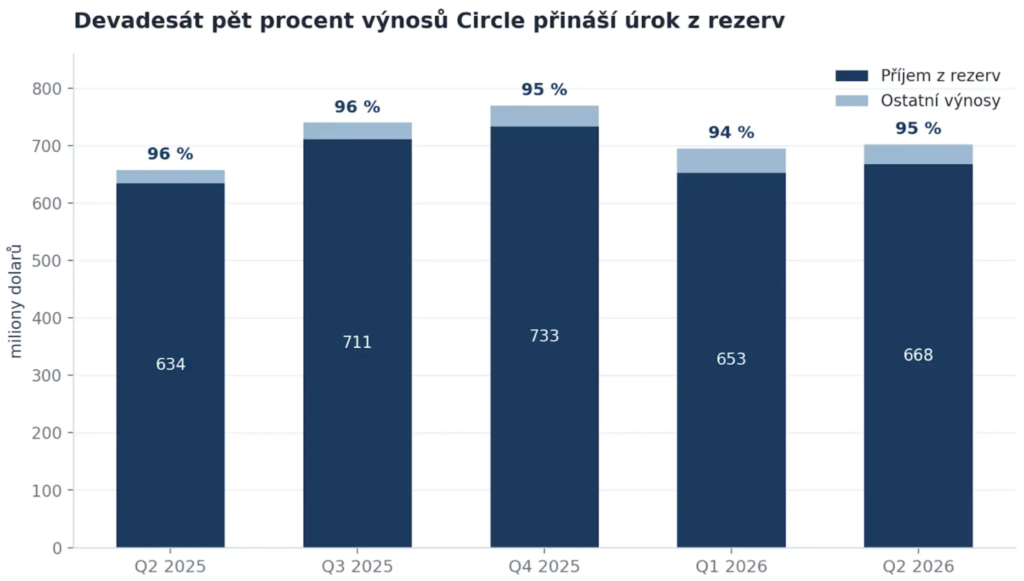
Takový model ovšem visí na úrokových sazbách. Výnosnost rezerv Circle meziročně klesla o 66 bazických bodů na 3,48 procenta, takže i při devatenáctiprocentním růstu oběhu USDC výnosy stagnovaly. Dalších 410 milionů dolarů spolykaly distribuční náklady, z velké části platby burze Coinbase za to, že USDC drží před očima uživatelů.
Tether těží z výhodnější struktury, protože nemá akcionáře veřejného trhu ani tak drahou distribuci. Za druhé čtvrtletí vykázal 1,5 miliardy dolarů provozního zisku z poukázek a repo operací. Jeho rezervní polštář nad rámec závazků se ale ztenčil z 8,23 na 4,11 miliardy dolarů, protože firma drží také zlato a bitcoin, jejichž cena v daném období klesala.
Bessent hledá pro americký dluh nového kupce
Washington z toho udělal součást dluhové strategie. Ministr financí Scott Bessent opakovaně tvrdí, že regulované stablecoiny mohou vytvořit až dva biliony dolarů nové poptávky po americkém státním dluhu.
Počty za tou tezí stojí na analýze Standard Chartered. Geoff Kendrick a John Davies očekávají, že trh se stablecoiny do konce roku 2028 naroste na dva biliony dolarů, což by přineslo zhruba 0,8 až 1 bilion dolarů dodatečné poptávky po poukázkách. Spolu s očekávanými nákupy Fedu by celková nová poptávka dosáhla asi 2,2 bilionu proti zhruba 1,3 bilionu nabídky. Přesun 0,9 bilionu dolarů emisí z dlouhých dluhopisů do poukázek by podle nich fakticky umožnil na tři roky pozastavit aukce třicetiletých papírů. Ministerstvo financí už v únorovém refinančním oznámení uvedlo, že rostoucí soukromou poptávku po poukázkách sleduje.
Celý výpočet ale naráží na jeden detail. Část peněz do stablecoinů přitéká z fondů peněžního trhu, které poukázky drží také, takže čistý přírůstek poptávky zůstává menší, než naznačuje hrubé číslo.
Růst se zastavil a proud se může otočit
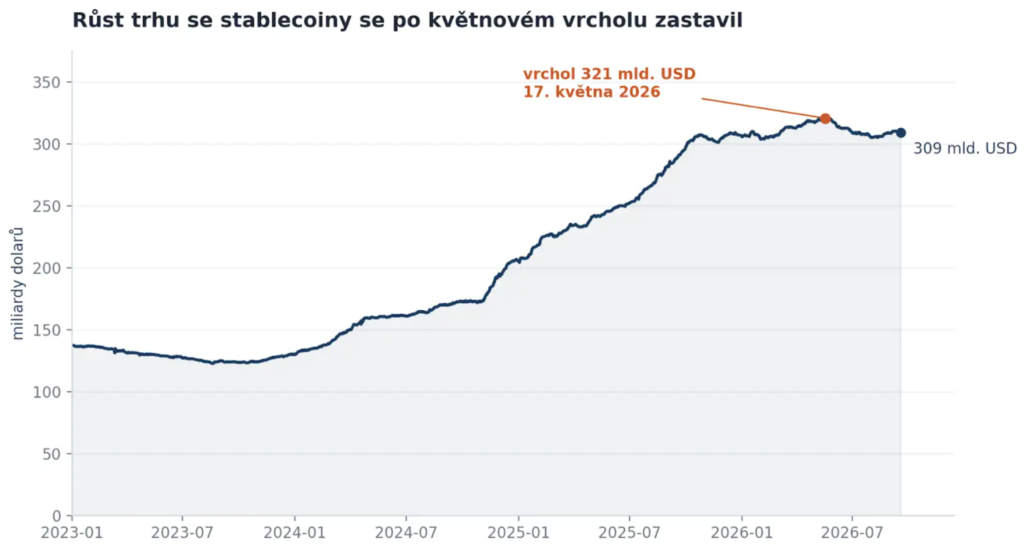
Trh dosáhl vrcholu 322,4 miliardy dolarů 17. května a od té doby se smršťuje, protože slábnoucí obchodování s kryptoaktivy snižuje poptávku po tokenech, v nichž tradeři parkují hotovost. Agentura Bloomberg 4. září upozornila, že Bessentova sázka naráží na stagnující sektor právě ve chvíli, kdy by trh podporu potřeboval nejvíc. Vývoj tržní kapitalizace stablecoinů je znázorněn na přiloženém grafu.
Evropa sází na banky a na digitální euro
Evropa zvolila opačnou cestu. Eurové stablecoiny dosahovaly podle Evropské centrální banky v lednu kapitalizace kolem 450 milionů eur, což proti třem stům miliardám dolarů představuje zanedbatelný zlomek. Nařízení MiCA navíc vyžaduje, aby vydavatelé drželi nejméně 30 procent rezerv u úvěrových institucí, u významných emitentů dokonce procent 60. Peníze tak zůstávají v bankovním systému místo ve státních papírech.
Členka výkonné rady ECB Isabel Schnabel v projevu v Soulu přirovnala stablecoiny k fondům peněžního trhu a varovala, že i tyto tokeny mohou čelit hromadnému návalu na výběry, po němž následuje nucený výprodej rezerv a oslabení měnové transmise. Dodala, že rozšíření dolarových tokenů dále upevňuje mezinárodní postavení dolaru. Odpovědí má být digitální euro, jehož vydání ECB nepředpokládá dříve než v roce 2029.
Česká národní banka postupuje opatrněji. Spustila testovací portfolio digitálních aktiv v hodnotě jednoho milionu dolarů, tedy 0,0006 procenta svých aktiv, jehož součástí se staly i některé dolarové stablecoiny. Vyhodnocení proběhne v horizontu dvou až tří let.
Bez centrální banky se neobejde ani token, který ji obchází
Stablecoin slibuje dolar bez centrální banky, ve skutečnosti na ní ale visí celou svou ekonomikou. Rezervy leží v amerických státních poukázkách, jejich výnos určuje Fed a s ním stojí a padají příjmy vydavatelů. Circle staví na úroku z rezerv pětadevadesát procent svých výnosů, takže každé snížení sazeb mu ukrajuje z byznysu bez ohledu na to, kolik tokenů zrovna obíhá.
Českého investora se to dotýká ve dvou rovinách. Kdo drží USDT nebo USDC na burze, nemá bankovní vklad, nýbrž nezajištěnou pohledávku vůči soukromé firmě bez pojištění vkladů a v případě Tetheru i bez plnohodnotného auditu, protože čtvrtletní výkazy představují pouze ověřovací zprávy k jednomu dni. Kdo naopak o kryptoaktivech nechce slyšet, ale drží dolarové fondy peněžního trhu nebo krátké americké dluhopisy, má nyní v ceně svého aktiva zabudovaný tok peněz z kryptoburz.
autor: Jan Josífko, ECONET
Newsgate.cz podporuje mladou generaci ekonomů. ECONET je spolek bývalých i současných úspěšných absolventů Ekonomické olympiády, kteří své znalosti sdílí (nejen) se svými vrstevníky.
Upozornění: Tento článek má výhradně informativní charakter a nepředstavuje investiční doporučení ani nabídku k nákupu nebo prodeji cenných papírů. Uvedené informace, analýzy a finanční údaje slouží pouze k obecnému přehledu o situaci na americkém finančním trhu. Před jakýmkoliv investičním rozhodnutím se poraďte s licencovaným finančním poradcem. Autor ani vydavatel nenesou odpovědnost za případné ztráty vzniklé na základě informací obsažených v tomto článku.