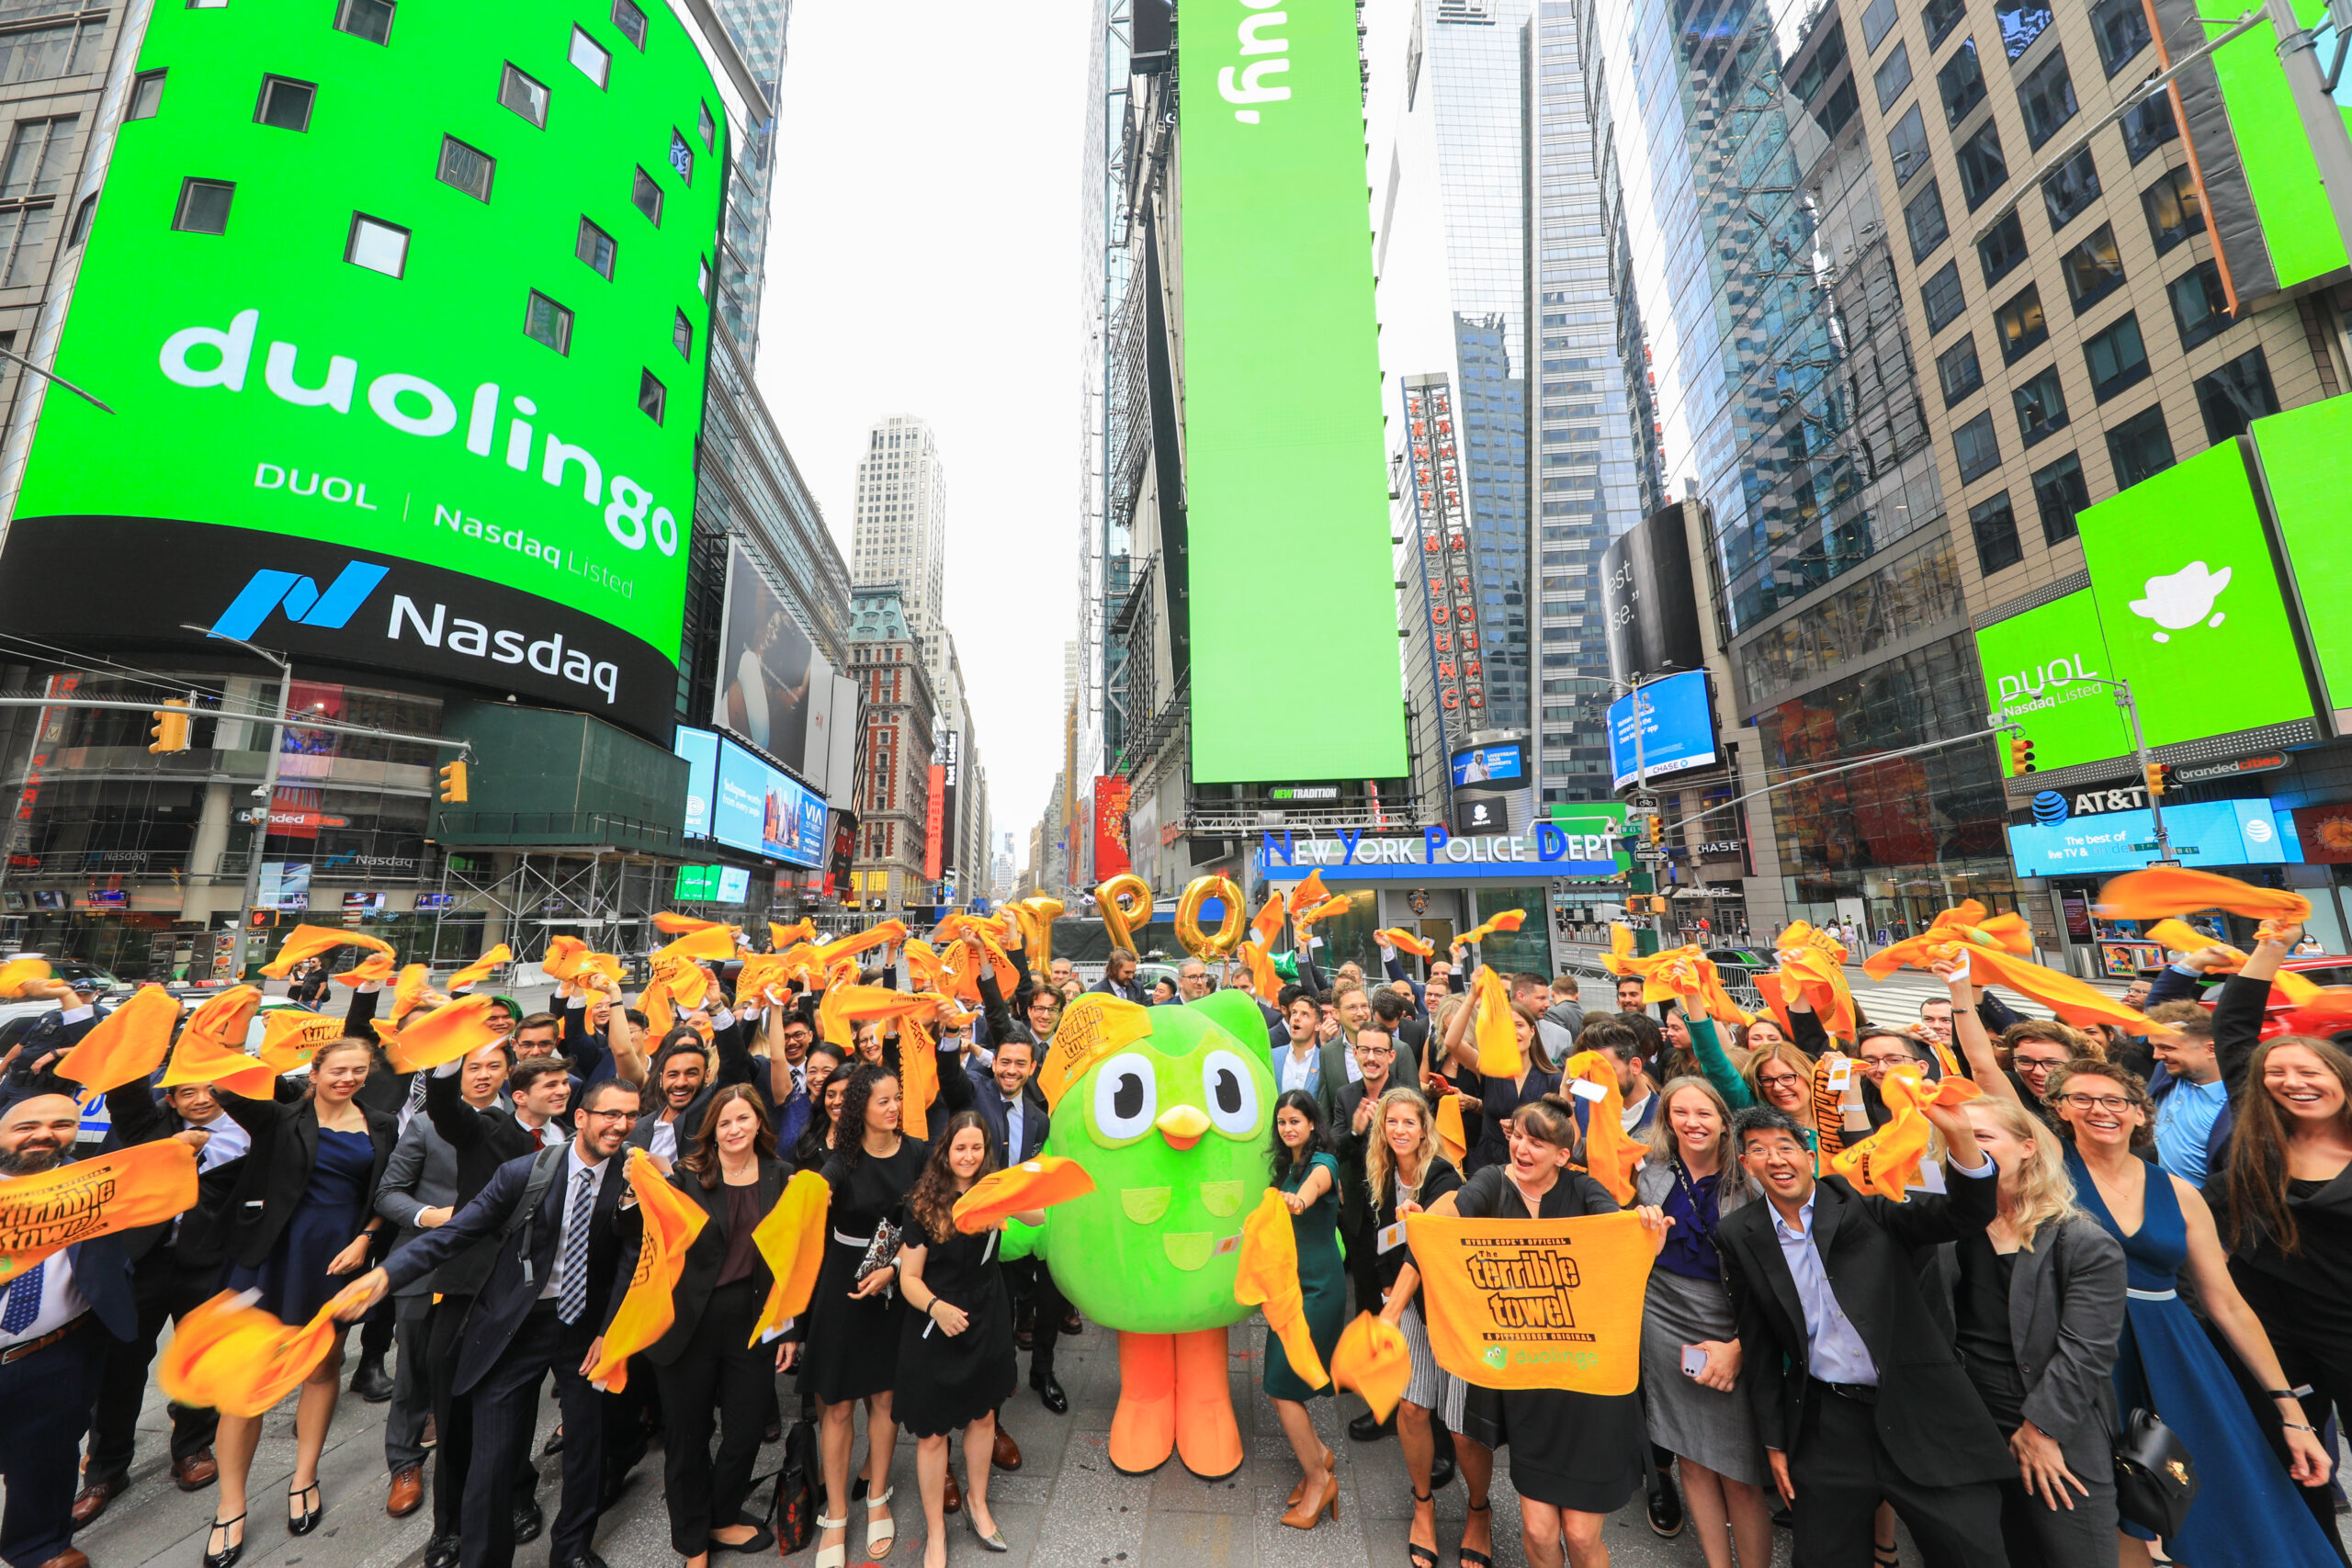
Duolingo roste raketovou rychlostí a jeho akcie atakují každým dnem rekordní výšky. I když firma září na trhu, její budoucí růst je plný otazníků. V konkurenci mobilních aplikací, kde čelí velkým hráčům i novým disruptorům, může být dosažení 20 až 30 procentního růstu v příštích letech velkou výzvou. Aktuální cena akcií se totiž stále nedá podložit ani těmi nejoptimističtější modely. Více už v komentáři Jana Kubeše z Econetu.
Duolingo je dnes jedna z nejrychleji rostoucích firem na světě. Jeho tržby mají pěti roční CAGR (složená roční míra růstu, pozn.redakce) kolem 50 procent. Jen pro srovnání, velké technologické firmy jako Microsoft nebo Google mají CAGR kolem 10 procent a 18 procent. Hodně rychle rostoucí technologické firmy, jako je například NVIDIA, pak rostou na pětiletém CAGRu 36 procent. Firmě se tedy velmi daří, ale i přes velký růst ani před rokem nebyla zisková. Do zelených čísel se dostala až v druhém kvartále 2023. To bylo způsobeno hlavně velkým přívalem investorů, který přišel po IPO v druhém kvartále 2021.
Šéf Duolinga chtěl angličtinu zpřístupnit i nejchudším
Při analyzování Duolinga je třeba pochopit myšlení celé firmy a hlavně jejího šéfa, Luise von Ahna. Ten firmu založil v roce 2011 společně se Severinem Hackerem a od té doby ji i řídí. Narodil se ve Střední Americe, Guatemale, a jak sám říká ve svých rozhovorech, znalost angličtiny mu změnila život a otevřela cestu na americké univerzity a do amerického světa. Bez toho by se nikam nedostal.
V jeho zemi zemi je ale výuka cizího jazyka drahá a většina lidí si ji nemůže dovolit. Nejprve se stal jedním ze spoluautorů slavné aplikace CAPTCHA a reCAPTCHA. Tehdy řešil, jak by podniky mohly snadno implementovat tuto technologii, aniž by za ni musely platit. A poté se rozhodl vytvořit aplikaci, která lidem umožní se učit jazyk zdarma. Luis potom zavedl tento způsob myšlení v celé firmě.
„Současný obchodní model jazykového vzdělávání je takový, že student platí — například u platformy Rosetta Stone student zaplatí 500 dolarů. Problém tohoto modelu je, že 95 procent světové populace těchto 500 dolarů nemá,” říká Luis von Ahn.
Z toho důvodu trvalo tak dlouho, než se Duolingo zvládlo dostat do ziskového stádia. Většina firmy prostě nechtěla přerušit tohle nastavení. To změnil až příchod velkých investorů, jako je například Brad Burnham nebo Kleiner Perkins. Ti chtěli, aby Duolingo začalo vydělávat a aby se dostalo do tzv. „freemium“ modelu. Tedy aby byl z části zdarma a z části placený. V tomto módu je Duolingo i dnes. Většina výdělku přichází právě od placených uživatelů, kteří z velké části umožňují ostatním uživatelům fungovat jen na modelu s reklamami.

Než se pustíme do analýzy aktuální hodnoty firmy, je důležité zaměřit se na jedno klíčové hledisko. Duolingo působí v mimořádně konkurenčním prostředí mobilních aplikací. Na AppStoru od Applu je k dispozici více než dva miliony aplikací, přičemž vývoj aplikace je dnes přístupný prakticky komukoliv – od nezávislých vývojářů až po velké softwarové společnosti, a to za relativně nízké náklady. Duolingo tak čelí nejen zavedeným značkám, jako jsou Rosetta Stone či iTalki, ale také novým konkurentům. Například aplikaci Vocabuo, která nabízí uživatelům větší svobodu v tom, co se chtějí učit, a efektivněji využívá technologie umělé inteligence.
Akcie na vzestupu
Mnoho investorů zůstává vůči Duolingu optimistických a očekává od společnosti výrazný růst. Problémem však zůstává, že akcie jsou již dnes oceněny velmi vysoko. Dokonce ani pětileté DCF modely (zaměřující se na předpokládané budoucí zisky, pozn. redakce), které počítají s průměrným ročním růstem tržeb (CAGR) přes 30 procent a zlepšením provozní marže na 30 procent, nedosahují současné tržní ceny akcií. Ty se dnes obchodují kolem 350 dolarů, ještě před rokem to bylo kolem 220 dolarů za akcii.
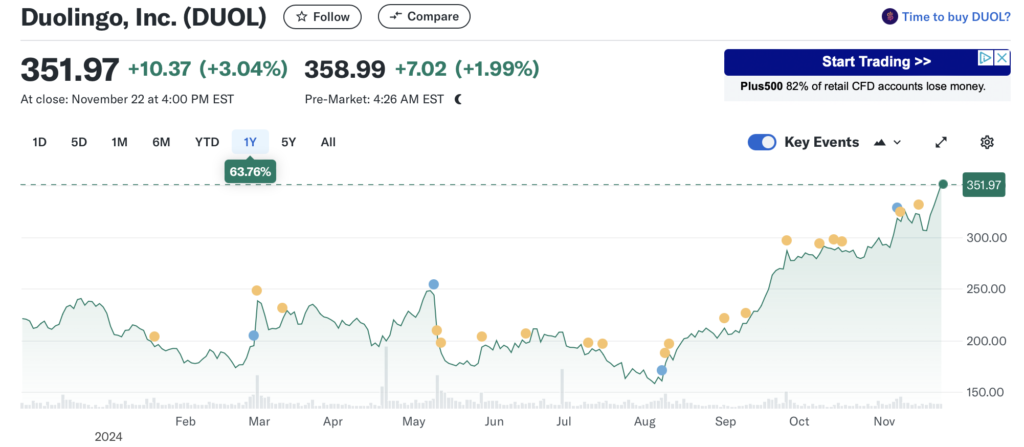
Přestože má Duolingo za sebou solidní historii v převádění uživatelů na předplatitele, je budoucí počet platících uživatelů obtížné přesně odhadnout. Pokud navíc vezmeme v úvahu, že Duolingo působí v extrémně konkurenčním prostředí a jeho celková vize je nabízet učení zdarma, růst o 30 procent v příštích pěti letech se může jevit spíše jako odvážný odhad než kalkulovaná predikce.
Autor: Jan Kubeš, Econet
Newsgate.cz podporuje mladou generaci ekonomů. Econet je spolek bývalých i současných úspěšných absolventů Ekonomické olympiády, kteří své znalosti sdílí (nejen) se svými vrstevníky.
Tento článek má pouze informativní charakter a neslouží jako investiční doporučení dle zákona č. 256/2004 Sb. o podnikání na kapitálovém trhu.